Nous revenons vers vous au sujet de la réforme de la facturation électronique et de son application aux Organismes de gestion de l’enseignement catholique (OGEC). Nous avons rencontré des difficultés pour obtenir des informations claires et définitives sur les obligations des OGEC dans le cadre de cette réforme.
Chaque UDOGEC de la région a interrogé sa Direction départementale des finances publiques (DDFIP).À ce jour, les réponses sont différentes :
- La DDFIP du Morbihan (56) confirme que les OGEC sont concernés par la réforme.
- Les DDFIP d’Ille-et-Vilaine (35), des Côtes-d’Armor (22) et du Finistère (29) apportent les précisions suivantes, en s’appuyant sur la fiche officielle « Facturation électronique : je suis une association ».
1. L’OGEC n’est pas assujetti à la TVA
Une association à but non lucratif peut ne pas être assujettie à la TVA si sa gestion est désintéressée, si ses activités commerciales ne concurrencent pas le secteur privé et si ses recettes lucratives restent marginales et inférieures à 81 051 €.
➡️Dans ce cas, l’OGEC n’est pas concerné par la réforme de la facturation électronique.
2. L’OGEC est assujetti à la TVA
Si les activités lucratives représentent la principale source de revenus de l’association ou si ses recettes lucratives dépassent 81 051 €, elle peut être assujettie à la TVA.
➡️ Dans ce cas, l’OGEC est concerné par la réforme et doit pouvoir recevoir des factures électroniques à compter du 1er septembre 2026, en s’inscrivant auprès d’une plateforme agréée.
3. Cas particulier : les activités exonérées de TVA
Certaines activités bénéficient d’une exonération spécifique prévue par le Code général des impôts, notamment certaines activités de formation professionnelle continue.
➡️Dans ce cas, l’OGEC n’est pas tenu d’émettre des factures électroniques ni de transmettre les données de transaction et de paiement correspondantes. En revanche, il doit être en mesure de recevoir des factures électroniques dès le 1er septembre 2026.
Préparez-vous
En attendant une réponse claire de l’administration, nous vous conseillons d’anticiper les démarches pour être prêts si votre OGEC est concerné par l’obligation de recevoir des factures électroniques à compter du 1er septembre 2026 ou du 1er décembre 2026 (délai de tolérance).
Cette anticipation concerne également les OGEC dont les activités lucratives dépassent le seuil de 81 051 €.Vérifier si votre OGEC figure dans l’annuaire de la facturation électronique
Etapes pour les OGEC référencés
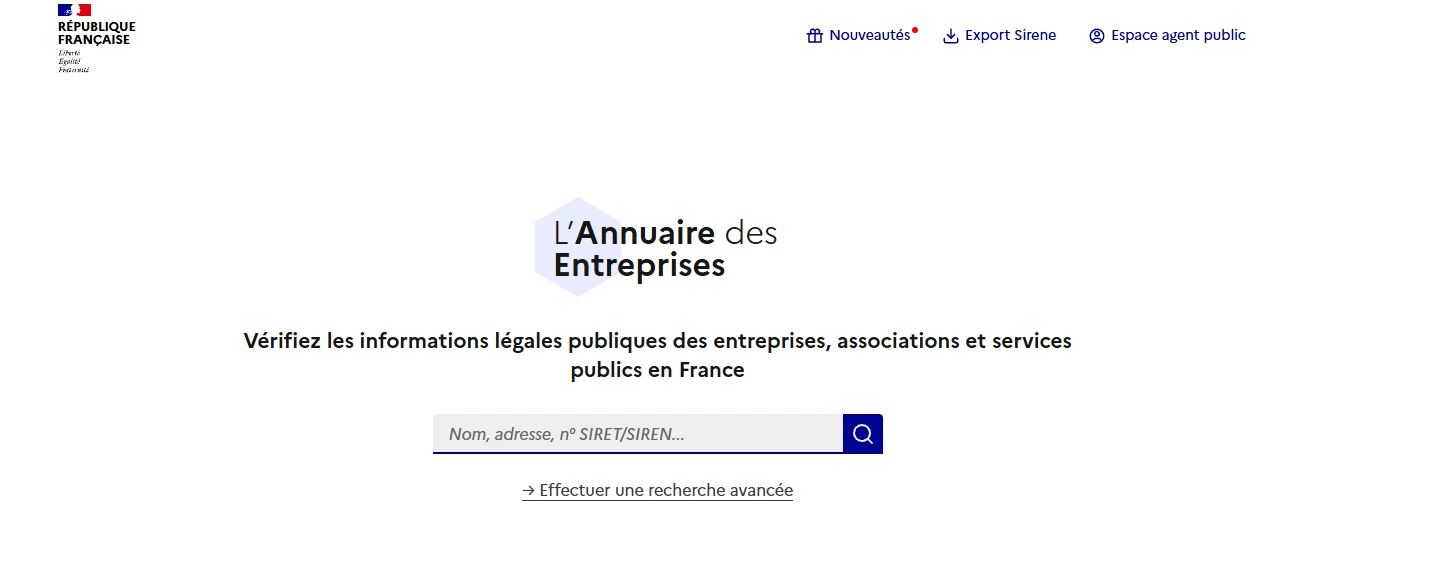
- Consultez l’annuaire de la facturation électronique : https://annuaire-entreprises.data.gouv.fr/
- Si votre OGEC est déjà référencé : vérifiez les informations disponibles
2. Connectez vous sur impots.gouv.fr, pour vérifier que vous avez bien un espace professionnel :
Vérifier l'activation de la messagerie sécurisée
Demander l'inscription de l'OGEC à l'annuaire de la facturation électronique
Etapes pour les OGEC non référencés
- Consultez l’annuaire de la facturation électronique : https://annuaire-entreprises.data.gouv.fr/
- Si votre OGEC n'est pas référencé : créez un espace professionnel sur impots.gouv.fr.
- Pour vous aider, suivez les étapes de l’annexe « Créer ou vérifier son espace professionnel sur impôts.gouv.fr
Créer ou vérifier son espace sur impôts.gouv.fr.docx
Et ensuite ?
Si votre OGEC n’est a priori pas concerné par la réforme, nous vous invitons à patienter encore un peu. Nous reviendrons vers vous dès que nous aurons obtenu une réponse claire de l’administration fiscale.